Les Bases de l'Investissement pour les Familles Traditionnelles : Le Guide d'une Tradwife pour la Sécurité Financière
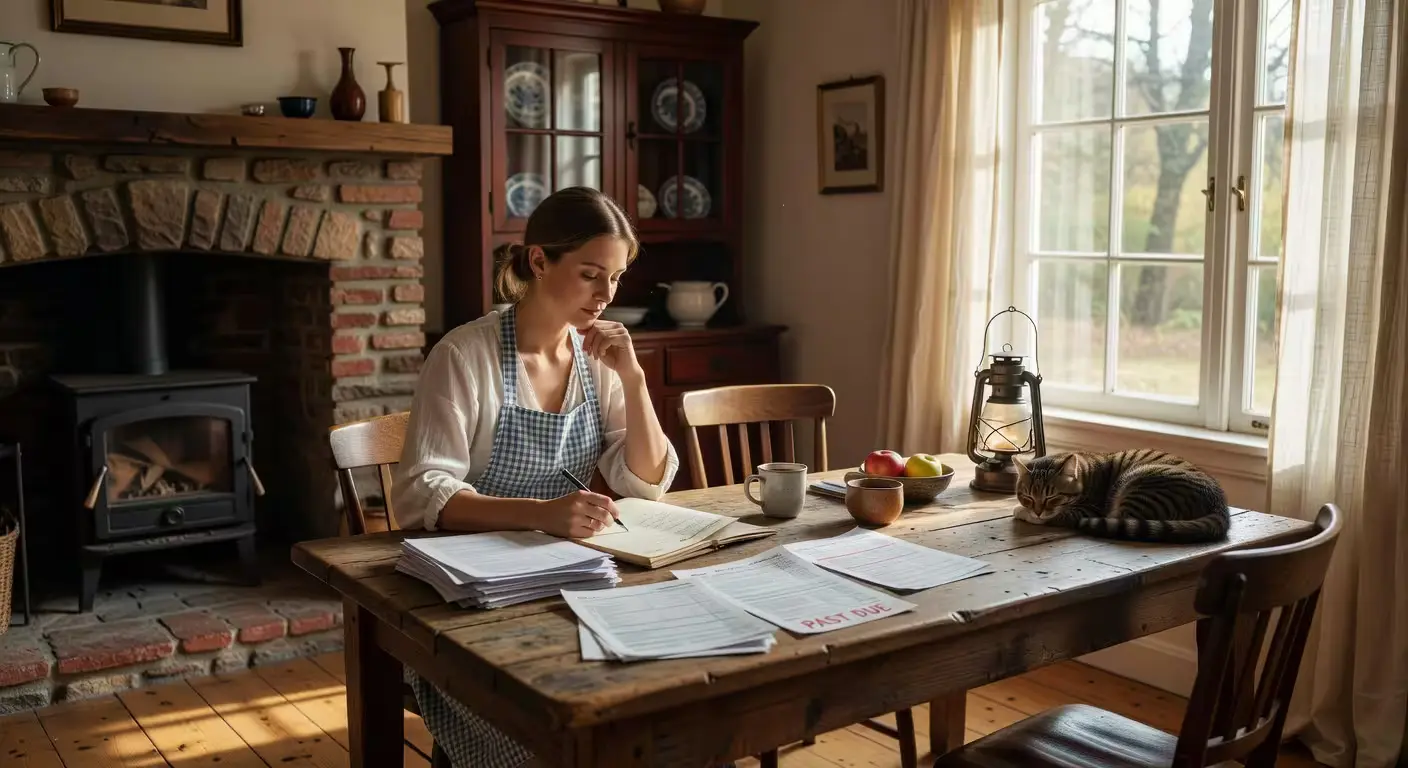
Imaginez la scène : vous pliez du linge dans votre cuisine douillette, le parfum d'une tarte aux pommes fraîchement cuites flotte dans l'air, et vous commencez à vous demander comment assurer l'avenir de votre famille sans vous éloigner de la maison que vous aimez. En tant que femme au foyer traditionnelle qui a passé des années à partager ses conseils en gestion du foyer, j'ai discuté avec d'innombrables femmes qui naviguent dans le monde de l'investissement tout en mettant la famille au cœur de tout.
L'investissement de base pour les familles traditionnelles n'est pas une question de poursuivre les rêves de Wall Street—il s'agit de construire une base solide qui soutient votre mode de vie tradwife. Que vous mettiez de côté de petites sommes chaque mois ou que vous planifiiez l'avenir de vos enfants, l'investissement vous permet de contribuer à la sécurité financière de votre famille depuis votre table de cuisine. Dans ce guide, je vais vous expliquer pourquoi commencer petit avec des investissements peut renforcer votre ménage, en offrant une sécurité qui s'aligne sur nos valeurs de maison et de foyer.
Pourquoi l'investissement est important dans une maison traditionnelle
Soyons honnêtes, mesdames. Choisir la voie de la femme au foyer traditionnelle pour se concentrer sur l'épanouissement de nos familles ne signifie pas que nous ignorons l'aspect financier. J'ai vu des femmes dans notre Communauté partager des histoires de la façon dont un peu de savoir-faire en matière d'investissement a transformé leurs budgets ménagers en quelque chose de plus sûr, créant de l'espace pour la vie qu'elles désiraient vraiment.
Réfléchissez-y. La même frugalité qui vous pousse à stocker des provisions à Costco pour les mois d'hiver ou à planifier vos repas chaque dimanche s'applique à l'investissement. C'est faire travailler l'argent pour qu'il se développe au fil du temps, soutenant les efforts de votre mari sans que vous ayez besoin de vous rendre à un bureau. Vous contribuez à la prospérité de votre famille d'une manière qui honore votre rôle à la maison.
Voici ce que personne ne vous dit : commencer par les bases comme un compte d'épargne à haut rendement ou des obligations peut sembler accablant au début. Mais une fois que vous franchissez cette première étape, c'est vraiment gratifiant. Je me souviens d'avoir discuté avec une jeune épouse qui s'inquiétait que des dépenses inattendues ne compromettent leurs rêves d'une maison de style fermette. Elle a commencé par un simple fonds d'urgence investi de manière prudente, et en deux ans, il avait suffisamment augmenté pour couvrir un nouveau toit sans toucher à leurs économies régulières. Cette tranquillité d'esprit a tout changé pour elle.
Cela dit, il ne s'agit pas de devenir riche rapidement ou de rivaliser avec vos voisins. C'est une question d'alignement avec nos valeurs—la stabilité, la famille d'abord, et une croissance réfléchie. Quand vous abordez l'investissement avec le même soin que vous apportez à la planification des repas de fête ou à l'organisation de votre garde-manger, cela devient une autre extension de votre expertise en matière de gestion du foyer.
Premiers pas : étapes simples pour les débutants
Je dois l'admettre, quand j'ai d'abord exploré l'investissement, je me sentais complètement perdue. Mais le décomposer en étapes gérables a fait toute la différence. Si vous êtes nouvelle à cela, commencez par évaluer honnêtement les finances de votre famille. Qu'est-ce qui entre chaque mois ? Qu'est-ce qui sort ? Utilisez un simple carnet—rien de fantaisiste, peut-être un trouvé dans un magasin d'occasion—et suivez tout pendant trente jours.
Ensuite, fixez des objectifs clairs. Économisez-vous pour l'éducation d'un enfant ? Constituez-vous un fonds d'urgence ? Créez-vous une réserve pour ces réparations domiciliaires inattendues qui semblent toujours surgir ? Les objectifs à court terme (moins de cinq ans) pourraient pencher vers des comptes d'épargne à haut rendement ou des certificats de dépôt, tandis que les objectifs à long terme pourraient explorer les fonds indiciels du marché boursier ou les comptes de retraite.
Ouvrir votre premier compte d'investissement est plus facile que vous ne le pensez. De nombreuses familles traditionnelles commencent par un Roth IRA pour ses avantages fiscaux, en particulier si vous ne travaillez pas en dehors du foyer. Selon les IRS guidelines, vous pouvez contribuer à un Roth IRA de conjoint même si vous n'avez pas de revenu gagné, tant que votre mari en a un. Vous pouvez le configurer en ligne pendant que les enfants font la sieste, en choisissant des prestataires à faible coût qui ne nécessitent pas une surveillance constante.
Le fait est que l'éducation est d'une importance capitale. Explorez les ressources qui correspondent à notre mode de vie—des livres sur l'économie domestique qui traitent l'investissement comme faisant partie de la gestion globale de la maison. Notre liste de lecture inclut plusieurs titres qui abordent les finances sous une perspective « d'abord la famille ».
Entre vous et moi, ne vous précipitez pas dans ce processus. Commencez petit, peut-être avec 50 ou 100 dollars par mois, en développant cette habitude comme vous le feriez pour un plan de repas hebdomadaire. La constance a beaucoup plus d'importance que le montant initial. J'ai vu des femmes transformer la situation financière de leur famille en investissant seulement 75 dollars par mois pendant une décennie—c'est la puissance du temps et de la patience qui travaillent ensemble.
Choisir des investissements qui correspondent aux valeurs familiales
Maintenant, voilà où cela devient intéressant. Tous les investissements ne sont pas égaux, en particulier lorsque vous organisez une vie centrée sur la stabilité et les valeurs traditionnelles. Nous voulons des options qui favorisent une croissance régulière, et non une spéculation sauvage qui vous garde éveillée la nuit à vous inquiéter.
Les fonds indiciels sont devenus des favoris parmi les femmes au foyer que je connais. Ils sont comme une poêle en fonte bien assaisonnée—fiables, peu exigeants en entretien, et ils prennent de la valeur au fil du temps. Ces fonds suivent de larges indices boursiers, vous offrant une diversification instantanée sans le stress de choisir des actions individuelles. Le SEC recommande les fonds indiciels pour les investisseurs débutants en raison de leur simplicité et de leurs frais généralement plus bas.
Les obligations offrent cette stabilité que nous recherchons. Les obligations gouvernementales semblent sûres, comme une couverture chaude par une soirée d'automne. Les bons du Trésor, les obligations municipales, ou même les fonds obligataires peuvent fournir un revenu régulier et de la stabilité, particulièrement au fur et à mesure que vous vous rapprochez du moment où vous aurez besoin de cet argent. Elles ne vous rendront pas riche du jour au lendemain, mais elles ne vous donneront pas non plus des palpitations cardiaques.
Pour ceux qui ont un peu plus d'aventure dans leur portefeuille, les actions à dividendes de sociétés que nous connaissons et en lesquelles nous avons confiance peuvent fonctionner magnifiquement. Pensez à des marques de grande consommation que vous achetez déjà—des sociétés qui existent depuis des décennies et versent des dividendes réguliers. Une mère de trois enfants que je connais a investi dans un mélange d'actions versant des dividendes de sociétés en lesquelles elle croyait véritablement, et ces chèques de dividendes trimestriels financent désormais leurs vacances familiales annuelles.
Je serai honnête, il y a un débat continu entre les stratégies de croissance agressives et les approches conservatrices. Ce que j'ai appris au fil des années de conversations, c'est d'éviter tout ce qui est trop volatil. Nos foyers prospèrent sur la prévisibilité—le même principe s'applique à nos investissements. Une approche équilibrée combinant les actions (pour la croissance) et les obligations (pour la stabilité) convient souvent mieux aux familles traditionnelles.
Si vous évaluez différentes approches, envisagez les options d'investissement éthique ou basées sur la foi. Certains fonds se concentrent sur les sociétés respectueuses de la famille, évitant les entreprises qui entrent en conflit avec les valeurs traditionnelles. Celles-ci s'alignent magnifiquement avec les principes de notre mouvement, en laissant votre argent fonctionner de manière à refléter ce qui compte le plus pour vous.
Pièges courants et comment les éviter
La vérité ? Investir n'est pas toujours facile, même pour ceux d'entre nous qui le pratiquent depuis longtemps. J'ai vu des femmes prendre des décisions émotionnelles lors des baisses du marché, retirant leur argent au moment le plus mauvais. C'est comme faire des achats de panique à l'épicerie avant une tempête—compréhensible, mais généralement contre-productif.
Une frustration majeure est que les frais mangent silencieusement vos rendements. Un fonds facturant 1,5 % annuellement par rapport à un facturant 0,15 % peut ne pas sembler grand-chose, mais au fil des décennies, cette différence peut vous coûter des dizaines de milliers de dollars. Comparez toujours les ratios de frais et choisissez des fournisseurs à bas coûts si possible. Pensez-y comme acheter des ingrédients—vous voulez de la qualité, mais vous ne voulez pas surpayer inutilement.
Un autre débat porte sur le timing du marché par rapport au temps passé dans le marché. Selon les conversations réelles avec des investisseurs expérimentés, la cohérence gagne à chaque fois. C'est comme votre mixer fiable qui prépare la pâte semaine après semaine—l'effort régulier produit de meilleurs résultats que d'essayer de deviner le moment parfait. Mettez en place des investissements automatiques et laissez la moyenne d'achat à versement constant faire son travail, achetant plus d'actions quand les prix sont bas et moins quand ils sont élevés.
Voici la partie que beaucoup sautent : la diversification. Ne mettez pas tous vos œufs dans le même panier, peu importe sa promesse. Répartissez les investissements entre différents types d'actifs—actions, obligations, peut-être des fonds immobiliers si vous êtes attirée par cela. La diversification est votre protection contre tout investissement qui pourrait mal tourner.
Cela dit, lorsque des défis surviennent, appuyez-vous sur votre réseau de soutien. Notre lettre d'information propose régulièrement des conseils de femmes expérimentées qui ont navigué les hauts et les bas du marché tout en maintenant leur attention sur le foyer. Vous n'êtes pas seule dans ce voyage, et il y a de la sagesse à apprendre de l'expérience des autres.
Créer de la richesse tout en mettant la maison en priorité
Imaginez ceci : des années plus tard, vos investissements ont suffisamment grandi pour financer le mariage de votre fille, remplacer votre voiture vieillissante sans emprunts, ou donner à votre famille des options lors de changements de vie inattendus. C'est absolument possible sans sacrifier votre rôle de cœur du foyer.
La clé est l'intégration. Consacrez du temps pendant les après-midi calmes—peut-être vingt minutes une fois par mois—pour vérifier vos comptes et rééquilibrer si nécessaire. De nombreuses femmes le font en écoutant des podcasts ou pendant la sieste des enfants. Cela ne nécessite pas des heures de recherche ou une surveillance constante ; une simple attention périodique suffit.
Pour les familles avec un mari traducteur qui mène la charge financièrement, faites de l'investissement un effort d'équipe. Planifiez des « rendez-vous finances » trimestriels autour d'un café où vous passez en revue les objectifs ensemble, célébrez les progrès et ajustez au besoin. Cela maintient les deux partenaires informés et alignés, un peu comme coordonner les préparatifs des vacances ou planifier des améliorations à la maison.
Différentes étapes de votre parcours de femme au foyer traditionnel nécessitent des approches différentes. La femme au foyer expérimentée pourrait entièrement automatiser les contributions et le rééquilibrage, libérant son attention pour d'autres priorités. La débutante se concentre sur l'apprentissage des bases et l'établissement d'habitudes initiales, en commençant peut-être par un simple compte d'épargne avant de passer aux investissements. Les deux chemins sont valides—rencontrez-vous là où vous êtes.
Ce que j'ai trouvé le plus gratifiant, c'est comment l'investissement amplifie les valeurs traditionnelles que nous vivons déjà. La patience, la discipline, la planification à l'avance, la gratification différée—ce sont les mêmes qualités qui font de vous une excellente planificatrice de repas, une budgétisatrice et une gestionnaire de maison. Vous n'apprenez pas quelque chose de complètement étranger ; vous appliquez des compétences que vous possédez déjà à un nouveau domaine.
Un conseil pratique : envisagez d'aligner vos contributions d'investissement aux jalons de votre ménage. Vous avez fini de rembourser une carte de crédit ? Redirigez ce paiement vers vos investissements. Vous avez reçu un remboursement fiscal ? Divisez-le entre quelque chose d'amusant pour la famille et votre compte d'investissement. Ces petites redirections s'accumulent considérablement au fil du temps sans avoir l'impression d'un sacrifice.
Finalement, l'investissement de base nous permet de construire les maisons sûres et stables dont nous rêvons. C'est un choix conscient qui ajoute une énorme valeur à la vie familiale traditionnelle, créant des options et de la sécurité tout en honorant les priorités qui nous sont chères. Vous ne gérez pas simplement l'argent—vous prenez soin de l'avenir de votre famille avec le même dévouement que vous apportez à tout le reste dans votre maison.
Prêt à faire le prochain pas dans la construction de la fondation financière de votre famille ? Rejoignez d'autres femmes au foyer dans le Communauté du club Tradwife où nous partageons des conseils pratiques, célébrons nos succès et nous soutenons mutuellement à chaque étape de ce parcours. Votre vous-même du futur—et votre famille—vous remercieront d'avoir commencé aujourd'hui.
Foire aux questions
Quel est le meilleur moyen pour une tradwife de commencer à investir avec des fonds limités ?
Commencez par des contributions petites et régulières à un fonds indiciaire à faible coût ou un Roth IRA, que vous pouvez facilement configurer en ligne. Concentrez-vous sur l'automatisation des dépôts à partir de votre budget familial, en commençant par aussi peu que 25-50 € par mois, pour accumuler des richesses sans effort quotidien ni surcharger les finances de votre famille.
Comment parler à mon mari des investissements familiaux ?
Abordez la conversation lors d'un moment détendu autour d'un café, en présentant l'investissement comme un soutien aux objectifs familiaux à long terme comme l'éducation ou la retraite. Partagez les idées spécifiques que vous avez recherchées et suggérez de commencer par des objectifs communs, ce qui rend la démarche collaborative plutôt que confrontationnelle, ce qui respecte les rôles traditionnels du partenariat.
Existe-t-il des investissements qui s'alignent sur les valeurs traditionnelles ?
Oui, les fonds basés sur la foi et les fonds éthiques soutiennent spécifiquement les entreprises orientées vers la famille tout en évitant les entreprises qui entrent en conflit avec les valeurs traditionnelles. Recherchez des fonds étiquetés comme responsables sur le plan social, basés sur la foi, ou ESG (environnemental, social, gouvernance) qui filtrent les entreprises selon des critères spécifiques correspondant à vos convictions.
Que dois-je faire si le marché baisse de manière significative ?
Résistez à l'envie de vendre dans la panique ; les données historiques montrent que les marchés se rétablissent au fil du temps, et vendre lors des baisses verrouille les pertes. Continuez vos contributions régulières (vous achèterez en fait des parts à des prix plus bas), maintenez votre portefeuille diversifié et n'oubliez pas que vous investissez pour des décennies, pas pour des jours.
Comment l'investissement peut-il s'intégrer dans un emploi du temps chargé de gestion du foyer ?
Configurez des contributions automatiques et laissez la technologie gérer le quotidien, en vérifiant trimestriellement pendant les périodes plus calmes comme après la fin des préparatifs des fêtes. Cette approche « configurer et oublier » garde votre attention sur la maison et la famille tandis que vos investissements se développent régulièrement en arrière-plan.
Puis-je contribuer à des comptes de retraite si je ne travaille pas à l'extérieur du foyer ?
Absolument ! Un IRA de conjoint permet aux conjoints non-travailleurs de contribuer à leur propre compte de retraite en utilisant le revenu du conjoint qui travaille, avec les mêmes limites de contribution que les IRA traditionnels. Cela garantit que les femmes au foyer construisent leur propre sécurité de retraite tout en se concentrant sur la famille.
Recevez des conseils de bricolage exclusifs, des imprimables gratuits et de l'inspiration hebdomadaire directement dans votre boîte de réception. Pas de spam, juste de l'amour.