Inversión Básica para Familias Tradicionales: Guía de una Tradwife para la Seguridad Financiera
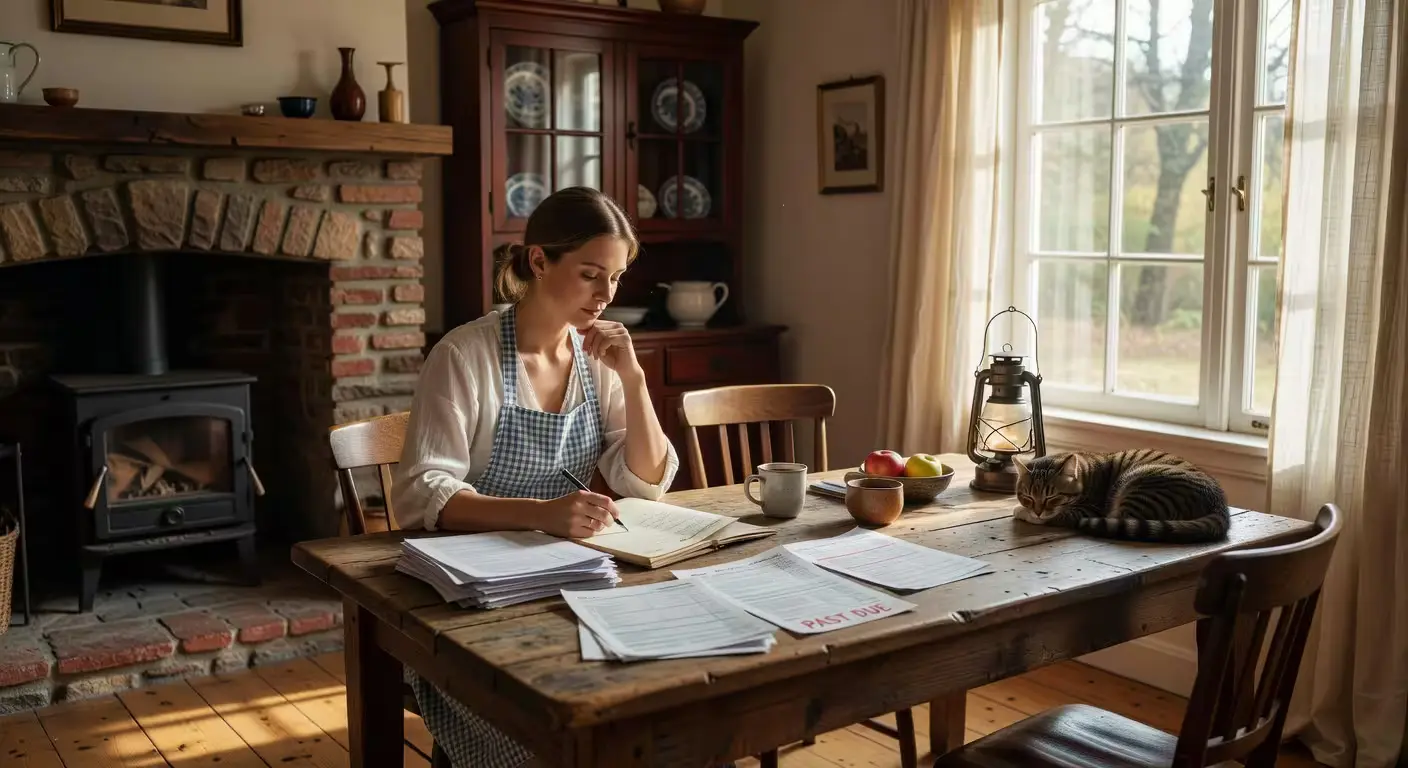
Imagina esto: estás doblando ropa en tu acogedora cocina, el aroma de tarta de manzana recién hecha llena el aire, y empiezas a preguntarte cómo asegurar el futuro de tu familia sin alejarte del hogar que amas. Como mujer tradicional que ha pasado años compartiendo sabiduría sobre el cuidado del hogar, he conversado con innumerables mujeres navegando el mundo de la inversión mientras mantienen a la familia en el centro de todo.
La inversión básica para familias tradicionales no se trata de perseguir sueños de Wall Street, sino de construir una base sólida que apoye tu estilo de vida tradwife. Ya sea que apartes pequeñas cantidades cada mes o planifiques el futuro de tus hijos, la inversión te permite contribuir a la seguridad financiera de tu familia desde tu mesa de cocina. En esta guía, te explicaré por qué comenzar con pequeñas inversiones puede fortalecer tu hogar, proporcionando seguridad que se alinea con nuestros valores de hogar y familia.
Por qué la inversión es importante en un hogar tradicional
Seamos realistas, chicas. Elegir el camino de la esposa tradicional para enfocarse en nutrir nuestras familias no significa que ignoremos el lado financiero. He visto mujeres en nuestro comunidad compartir historias de cómo un poco de conocimiento sobre inversión transformó sus presupuestos domésticos en algo más seguro, creando espacio de respiro para la vida que realmente desean.
Piénsalo. La misma frugalidad que te tiene almacenando en Costco para los meses de invierno o planificando menús cada domingo se aplica a las inversiones. Se trata de poner dinero a trabajar para que crezca con el tiempo, apoyando los esfuerzos de tu marido sin que necesites fichar en una oficina. Estás contribuyendo a la prosperidad de tu familia de una manera que honra tu rol en el hogar.
Aquí está lo que nadie te dice: comenzar con conceptos básicos como una cuenta de ahorro de alto rendimiento u obligaciones puede parecer abrumador al principio. Pero una vez que das ese primer paso, es genuinamente empoderante. Recuerdo charlar con una joven esposa que se preocupaba porque los gastos inesperados arruinarían sus sueños de una casa estilo granja. Comenzó con un simple fondo de emergencia invertido de manera conservadora, y en dos años había crecido lo suficiente para cubrir un techo nuevo sin tocar sus ahorros regulares. Esa paz mental lo cambió todo para ella.
Dicho esto, esto no se trata de enriquecerse rápidamente o competir con tus vecinas. Se trata de alinearse con nuestro valores—estabilidad, la familia primero y crecimiento reflexivo. Cuando te acercas a las inversiones con el mismo cuidado que traes a la planificación de comidas navideñas u organizando tu despensa, se convierte en otra extensión de tu experiencia en la gestión del hogar.
Cómo empezar: pasos simples para principiantes
Lo admito, cuando primero investigué sobre inversiones, me sentí completamente perdida. Pero desglosarlo en pasos manejables marcó toda la diferencia. Si eres nueva en esto, comienza siendo honesta sobre las finanzas de tu familia. ¿Cuánto entra cada mes? ¿Cuánto sale? Usa un cuaderno simple—nada lujoso, quizás uno de un hallazgo de tienda de segunda mano—y registra todo durante treinta días.
Luego, establece objetivos claros. ¿Estás ahorrando para la educación de un hijo? ¿Construyendo un fondo de emergencia? ¿Creando un colchón para esas reparaciones del hogar inesperadas que siempre parecen surgir? Los objetivos a corto plazo (menos de cinco años) podrían inclinarse hacia cuentas de ahorro de alto rendimiento o certificados de depósito, mientras que los de largo plazo podrían explorar fondos indexados del mercado de valores o cuentas de jubilación.
Abrir tu primera cuenta de inversión es más fácil de lo que podrías pensar. Muchas familias tradicionales comienzan con una Roth IRA por sus beneficios fiscales, especialmente si no trabajas fuera del hogar. Según las directrices del IRS, puedes contribuir a una Roth IRA conyugal incluso si no tienes ingresos del trabajo, siempre y cuando tu marido los tenga. Puedes configurar esto en línea mientras los niños duermen, eligiendo proveedores de bajo costo que no requieran un seguimiento constante.
La cuestión es que la educación importa tremendamente. Sumérgete en recursos que resuenen con nuestro estilo de vida—libros sobre economía doméstica que traten la inversión como parte de la gestión general del hogar. Nuestro lista de lectura incluye varios títulos que abordan las finanzas desde una perspectiva centrada en la familia.
Entre tú y yo, no te apresures en este proceso. Comienza poco a poco, quizás con 50 o 100 dólares al mes, construyendo ese hábito como lo harías con un plan de comidas semanal. La consistencia importa mucho más que la cantidad inicial. He visto a mujeres transformar la situación financiera de su familia invirtiendo solo 75 dólares mensuales durante una década—ese es el poder del tiempo y la paciencia trabajando juntos.
Elegir inversiones que se ajusten a los valores familiares
Ahora, aquí es donde se pone interesante. No todas las inversiones son iguales, especialmente cuando estás cultivando una vida centrada en la estabilidad y los valores tradicionales. Queremos opciones que promuevan un crecimiento constante, no especulación desenfrenada que te mantenga despierta por la noche preocupándote.
Los fondos indexados se han convertido en un favorito entre las amas de casa que conozco. Son como una sartén de hierro colado bien sazonada—confiable, de bajo mantenimiento, y se aprecian con el tiempo. Estos fondos rastrean índices de mercado amplios, dándote una diversificación instantánea sin el estrés de elegir acciones individuales. El La SEC recomienda fondos indexados para inversores principiantes por su simplicidad y comisiones típicamente más bajas.
Los bonos ofrecen esa estabilidad que ansiamos. Los bonos del gobierno se sienten seguros, como una manta acogedora en una noche de otoño. Los bonos del Tesoro, bonos municipales, o incluso fondos de bonos pueden proporcionar ingresos regulares y estabilidad, especialmente cuando se acerca el momento de necesitar el dinero. No te harán rico de la noche a la mañana, pero tampoco te causarán palpitaciones.
Para quienes tienen un poco más de espíritu aventurero en su cartera, las acciones de dividendos de empresas que conocemos y en las que confiamos pueden funcionar maravillosamente. Piensa en marcas conocidas que ya compras—empresas que llevan décadas en el mercado y pagan dividendos regulares. Una madre de tres hijos que conozco invirtió en una mezcla de acciones que pagan dividendos de empresas en las que realmente creía, y ahora esos cheques de dividendos trimestrales financian las vacaciones familiares anuales.
Seré honesto, hay un debate continuo entre estrategias de crecimiento agresivo y enfoques conservadores. Lo que he aprendido a través de años de conversaciones es evitar cualquier cosa demasiado volátil. Nuestros hogares prosperan con la predictibilidad—el mismo principio se aplica a nuestras inversiones. Un enfoque equilibrado que combine acciones (para el crecimiento) y bonos (para la estabilidad) a menudo sirve mejor a las familias tradicionales.
Si estás evaluando diferentes enfoques, considera opciones de inversión ética o basada en la fe. Algunos fondos se centran en empresas que respetan a la familia, evitando negocios que entren en conflicto con los valores tradicionales. Estos se alinean maravillosamente con los principios de nuestro movimiento, permitiendo que tu dinero trabaje de formas que reflejen lo que más te importa.
Errores comunes y cómo evitarlos
¿La verdad? Invertir no es siempre un camino de rosas, ni siquiera para los que llevamos tiempo haciéndolo. He visto a mujeres tomar decisiones emocionales durante caídas del mercado, sacando dinero exactamente en el momento equivocado. Es como comprar en pánico en el supermercado antes de una tormenta—comprensible, pero generalmente contraproducente.
Una gran frustración es ver cómo las comisiones se comen silenciosamente tus rentabilidades. Un fondo que cobre un 1,5% anual frente a otro que cobre un 0,15% puede no parecer mucho, pero a lo largo de décadas, esa diferencia puede costarte decenas de miles de euros. Siempre compara los ratios de gastos y elige proveedores de bajo coste cuando sea posible. Piénsalo como comprar ingredientes—quieres calidad, pero no quieres pagar más de la cuenta innecesariamente.
Otro debate gira en torno a cronometrar el mercado frente a pasar tiempo en el mercado. Basándome en conversaciones reales con inversores experimentados, la consistencia gana siempre. Es como tu batidora fiable batiendo masa semana tras semana—el esfuerzo constante produce mejores resultados que intentar adivinar el momento perfecto. Configura inversiones automáticas y deja que el promediación de dólar haga su trabajo, comprando más acciones cuando los precios son bajos y menos cuando son altos.
Aquí está la parte que muchos se saltan: diversificación. No pongas todos los huevos en una sola cesta, por prometedora que se vea. Reparte las inversiones entre diferentes tipos de activos—acciones, bonos, quizás fondos inmobiliarios si te atrae eso. La diversificación es tu protección contra cualquier inversión que salga mal.
Dicho esto, cuando surjan desafíos, apóyate en tu red de apoyo. Nuestro boletín informativo regularmente presenta consejos de esposas experimentadas que han navegado altibajos del mercado manteniendo su enfoque en el hogar. No estás sola en este camino, y hay sabiduría en aprender de las experiencias de otros.
Crear riqueza manteniendo el hogar en primer lugar
Imagina esto: años después, tus inversiones han crecido lo suficiente para financiar la boda de tu hija, reemplazar tu coche envejecido sin préstamos, o dar a tu familia opciones durante cambios inesperados en la vida. Es absolutamente posible sin sacrificar tu papel como el corazón del hogar.
La clave es la integración. Dedica tiempo durante tardes tranquilas—quizás veinte minutos una vez al mes—para revisar tus cuentas y reequilibrar si es necesario. Muchas mujeres lo hacen mientras escuchan podcasts o durante las siestas de los niños. No requiere horas de investigación o supervisión constante; la atención simple y periódica es suficiente.
Para familias con esposo que tradujo que lidera financieramente, convierte la inversión en un esfuerzo en equipo. Programa "citas de dinero" trimestrales alrededor de un café donde revisen objetivos juntos, celebren el progreso y hagan ajustes según sea necesario. Esto mantiene a ambos socios informados y alineados, como coordinar los preparativos de las vacaciones o planificar mejoras en el hogar.
Las diferentes etapas de tu camino como ama de casa tradicional requieren enfoques distintos. La ama de casa experimentada podría automatizar completamente las contribuciones y el rebalanceo, liberando su atención para otras prioridades. La principiante se enfoca en aprender lo básico y construir hábitos iniciales, quizás comenzando solo con una cuenta de ahorros antes de pasar a inversiones. Ambos caminos son válidos—encuéntrate donde estés.
Lo que he encontrado más gratificante es cómo la inversión amplifica los valores tradicionales que ya vivimos. Paciencia, disciplina, planificación a futuro, gratificación diferida—estas son las mismas cualidades que te hacen excelente en la planificación de comidas, presupuestos y la gestión del hogar. No estás aprendiendo algo completamente extraño; estás aplicando habilidades que ya tienes a una nueva área.
Un consejo práctico: considera vincular tus contribuciones de inversión a hitos del hogar. ¿Terminaste de pagar una tarjeta de crédito? Redirige ese pago a inversiones. ¿Recibiste una devolución de impuestos? Divídela entre algo divertido para la familia y tu cuenta de inversión. Estos pequeños redireccionamientos se suman significativamente con el tiempo sin sentirse como un sacrificio.
En última instancia, la inversión básica nos empodera para construir los hogares seguros y estables que soñamos. Es una elección consciente que añade tremendo valor a la vida familiar tradicional, creando opciones y seguridad mientras honramos las prioridades que nos importan. No solo estás gestionando dinero—estás administrando el futuro de tu familia con el mismo cuidado que traes a todo lo demás en tu hogar.
¿Listo para dar el siguiente paso en la construcción de la base financiera de tu familia? Únete a otros amas de casa en Comunidad del Club Tradwife donde compartimos consejos prácticos, celebramos logros y nos apoyamos mutuamente en cada etapa de este camino. Tu yo futuro—y tu familia—te agradecerán por comenzar hoy.
Preguntas frecuentes
¿Cuál es la mejor manera para que una tradwife comience a invertir con fondos limitados?
Comienza con contribuciones pequeñas y consistentes a un fondo de índices de bajo costo o una Roth IRA, que puedes configurar fácilmente en línea. Enfócate en automatizar depósitos de tu presupuesto del hogar, comenzando con apenas $25-50 mensuales, para acumular riqueza sin esfuerzo diario o abrumar las finanzas de tu familia.
¿Cómo hablo con mi marido sobre inversiones familiares?
Aborda la conversación durante un momento relajado tomando café, presentando la inversión como el apoyo a objetivos familiares a largo plazo como la educación o la jubilación. Comparte ideas específicas que hayas investigado y sugiere comenzar con objetivos conjuntos, haciéndolo colaborativo en lugar de confrontacional, lo que honra los roles de asociación tradicionales.
¿Hay inversiones que se alineen con los valores tradicionales?
Sí, los fondos basados en la fe y éticos apoyan específicamente empresas orientadas a la familia mientras evitan negocios que entren en conflicto con valores tradicionales. Busca fondos etiquetados como socialmente responsables, basados en la fe, o ESG (ambiental, social, gobernanza) que analicen empresas según criterios específicos que coincidan con tus creencias.
¿Qué debo hacer si el mercado cae significativamente?
Resiste la urgencia de vender en pánico; los datos históricos muestran que los mercados se recuperan con el tiempo, y vender durante caídas bloquea las pérdidas. Continúa con tus contribuciones regulares (en realidad comprarás acciones a precios más bajos), mantén tu cartera diversificada y recuerda que estás invirtiendo durante décadas, no días.
¿Cómo puede encajar la inversión en un ajetreado horario de administración del hogar?
Configura contribuciones automáticas y deja que la tecnología se encargue del día a día, revisando trimestralmente durante temporadas más tranquilas como después de que los preparativos navideños disminuyan. Este enfoque de "configurar y olvidar" mantiene tu enfoque en el hogar y la familia mientras tus inversiones crecen constantemente en el fondo.
¿Puedo contribuir a cuentas de jubilación si no trabajo fuera del hogar?
¡Por supuesto! Una IRA conyugal permite que los cónyuges que no trabajan contribuyan a su propia cuenta de jubilación utilizando los ingresos del cónyuge que trabaja, con los mismos límites de contribución que las IRA tradicionales. Esto garantiza que las amas de casa construyan su propia seguridad en la jubilación mientras se enfocen en la familia.